L’Agenzia delle Entrate ha pubblicato l’edizione aggiornata a luglio della Guida “Bonus Facciate” con tutte le indicazioni per usufruire della detrazione del 90% e richiedere correttamente il bonus
La Legge di Bilancio 2020 ha introdotto il Bonus Facciate, (confermato anche nella Legge di Bilancio 2021), detrazione del 90% per gli interventi di recupero o restauro della facciata esterna di edifici esistenti, di qualsiasi categoria catastale, realizzati nel 2020/2021, senza limiti di spesa. Possono beneficiare dell’agevolazione inquilini e proprietari, residenti o meno territorio dello Stato, persone fisiche e imprese, enti pubblici e privati che non svolgono attività commerciale.
Guida Bonus Facciate 2021: cosa contiene?
Nei giorni scorsi l’Agenzia delle Entrate ha pubblicato l’edizione aggiornata a Luglio della Guida con tutte le informazioni, modalità e adempimenti per poter fruire del Bonus.
In 5 capitoli il vademecum spiega in cosa consiste la detrazione, a chi spetta e per quali interventi, le modalità di pagamento e la possibilità di optare per sconto in fattura o cessione del credito.
Interventi ammessi al Bonus Facciate
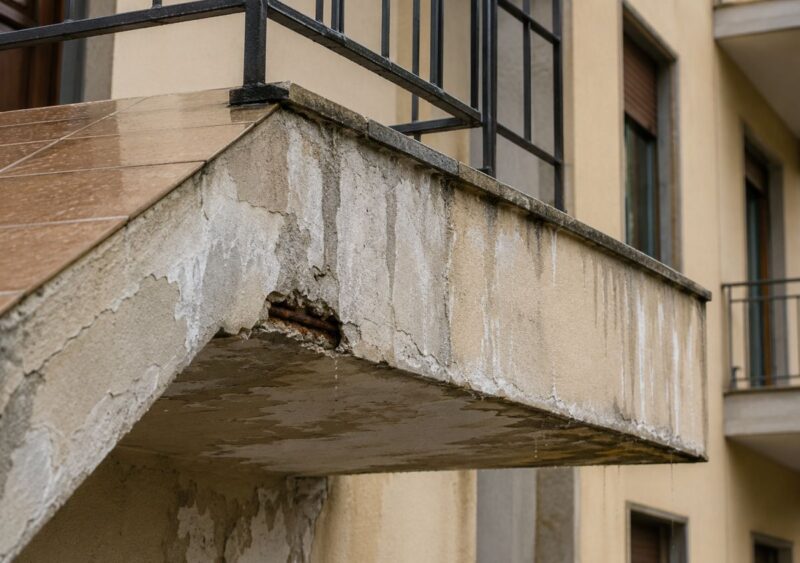
Ricordiamo che per poter beneficiare del Bonus facciate gli edifici devono trovarsi in zona A o B, o assimilabili a queste in base alla normativa regionale. Sono ammessi tutti gli interventi per il rinnovamento e il consolidamento della facciata esterna, compresi quelli di pulitura e tinteggiatura, i lavori dedicati a balconi, ornamenti e fregi, grondaie e i pluviali, parapetti e cornici.
Rientrano tra le spese agevolabili anche quelle di installazione dei ponteggi e smaltimento dei materiali. Il bonus non spetta per gli interventi sulle facciate interne non visibili dalla strada o da suolo ad uso pubblico. Il pagamento deve essere fatto tramite bonifico bancario o postale e la detrazione viene ripartita in 10 quote annuali di pari importo, a partire dall’anno di sostenimento della spesa per l’esecuzione dei lavori. La mancanza di un titolo di detenzione dell’immobile regolarmente registrato al momento dell’inizio dei lavori fa cadere il diritto al Bonus.
Sconto in fattura e cessione del credito
Nel caso si opti per sconto in fattura o cessione del credito, la comunicazione va inviata via telematica entro il 16 marzo dell’anno successivo a quello in cui sono state sostenute le spese, utilizzando l’apposito modello.
Gli interventi che danno diritto al bonus facciate possono beneficiare anche delle detrazioni che interessano la riqualificazione energetica dell’involucro o il recupero del patrimonio edilizio.
L’Agenzia ricorda che le agevolazioni non sono cumulabili: il contribuente può avvalersi, per le stesse spese, di una sola detrazione. Se invece gli interventi realizzati afferiscono a differenti fattispecie agevolabili, si potrà usufruire di più bonus purché le spese siano contabilizzate distintamente e vengano rispettati gli adempimenti specifici di ciascuna agevolazione.